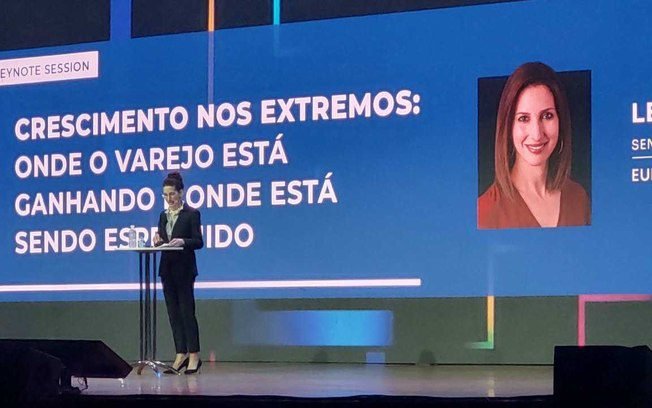
Durante o terceiro e último dia de Latam Retail Show 2026, a Analista Sênior de Pesquisa da Euromonitor International, Leah Boston, apresentou a palestra “Crescimento nos Extremos: Onde o Varejo está Ganhando e Onde está sendo Espremido”, onde falou sobre como o comércio varejista mundial caminha para uma polarização entre negócios de grande escala e negócios especializados. Explicando como o “meio” do mercado está cada vez mais espremido
De acordo com a especialista, o varejo mundial está passando por uma reconfiguração estrutural que separa cada vez mais os mercados de grande escala, que competem por preço e conveniência, dos negócios especializados, que são voltados a nichos e experiências de marca.
O estado atual do varejo
De acordo com Leah, o varejo global viveu uma retomada em 2025, impulsionada pela diminuição da inflação, mercados de trabalho resilientes e o cansaço dos consumidores após anos de contenção de gastos. As vendas globais do setor cresceram 2% em termos reais (descontada a inflação) naquele ano, medidas em dólares.
Para 2026, a expectativa é de aceleração e um crescimento projetado de 2,4%, levando o total de vendas do varejo global a ultrapassar US$ 20 trilhões. Ainda que o cenário geopolítico possa reduzir um pouco essa projeção nos próximos meses, a Euromonitor prevê uma demanda consistentemente acima de 2% em termos reais, com crescimento médio anual de cerca de 2,5% entre 2026 e 2030.
O e-commerce segue como o principal motor dessa expansão. A projeção é de um crescimento de 7,4% em termos reais em 2026, respondendo por um quarto de todas as transações de varejo no mundo em valor. Entre 2026 e 2030, as vendas online devem representar 75% de todo o crescimento absoluto do varejo global.
“Se você não está crescendo no digital, ou se o seu crescimento ali está desacelerando, isso pode ser um sinal de alerta”, afirmou Boston.
A divisão entre o negócio de massa e o especializado
O centro da apresentação de Boston foi o que ela chama de “esvaziamento do meio” do varejo, um fenômeno que, segundo ela, começou com o surgimento dos hipermercados e ganhou uma nova fase com a chegada dos marketplaces. Hoje, esse “esvaziamento” atinge com força o canal de lojas de departamento, historicamente o mais afetado por essa polarização.
“Nos últimos dois anos, vimos essa erosão do meio realmente acelerar, e é um fenômeno global”, disse a analista. Segundo ela, o resultado é “uma polaridade crescente entre massa e especialistas”, que obriga os varejistas a se posicionarem claramente em uma das pontas do espectro.
Para Boston, a inteligência artificial é uma das grandes responsáveis pela aceleração desse processo, ao permitir que o consumidor seja direcionado diretamente a uma marca ou ao produto de menor preço e melhor avaliação, sem necessariamente passar pelo site de um varejista. “A IA está mudando o jogo quando o assunto é descoberta de produto”, resumiu.
Ao mesmo tempo, ela discorre que o modelo de venda direta ao consumidor (D2C, na sigla em inglês) e o comércio social também tornaram mais acessível a atuação do negócio no formato “especializado”:
“Do ponto de vista de quem tenta operar como varejista especialista, nunca houve um momento tão promissor e ao mesmo tempo tão desafiador para lançar uma nova marca”
Os grandes ficam maiores
Os dados apresentados pela analista mostram que os dez maiores varejistas do mundo concentravam, no fim de 2025, 19% do mercado global. Em 2025, pela primeira vez, a Amazon ultrapassou o Walmart como líder global em vendas no varejo.
Segundo Boston, o que torna modelos como o da Amazon e do Walmart tão fortes é a diversificação de suas linhas de receita, que permite que eles operem com uma margem baixa ou até sofrendo prejuízo em algumas categorias sem comprometer o negócio como um todo, algo que exige escala para funcionar.
Para Leah, “Os grandes estão ficando maiores”, ou seja, os primeiros nomes do mercado costumam brigar entre si, compartilhando as primeiras posições e, comumente, crescendo juntos.
O destaque do ano, segundo a analista, é o crescimento do TikTok Shop, que hoje se posiciona como o quarto maior varejista global, à frente inclusive de nomes tradicionais do setor. “É um modelo único, que combina redes sociais e marketplace, colapsando descoberta e compra em uma única etapa”, explicou. A expectativa de crescimento da plataforma para 2026 é de 68,7%, número ainda elevado, mas menor que os registrados nos últimos anos.
Outro pilar da polarização identificado por Boston é o avanço das marcas próprias (chamadas por ela de private label), impulsionado por canais de descontos e clubes de compras, que cresceram, respectivamente, 4,7% e 3,9% em termos reais, bem acima da inflação média. Em 2025, as marcas próprias já respondiam por 17% de todo o valor das vendas globais de produtos de higiene, um recorde para a categoria.
No Brasil, porém, a analista destacou espaço amplo para crescimento: as marcas próprias representaram apenas 2,1% da categoria de alimentos no país em 2025, contra 16% no mundo, e 5% do gasto do consumidor em higiene, contra os mais de 17% identificados através do globo.
IA na descoberta de produtos
A analista também chamou atenção para o papel crescente da inteligência artificial como fonte de descoberta de produtos, crescendo mais rápido até do que as redes sociais e marketing com influenciadores.
Por mais que a IA abra esse caminho nas buscas, Leah afirmou que “As recomendações da IA generativa são binárias, a marca pode ou não aparecer “, lembrando que isso depende tanto da clareza da busca do consumidor quanto do investimento das marcas em catalogar adequadamente seus produtos.
Um levantamento da Euromonitor com quase 37 mil marcas de skincare no mundo mostrou que apenas cerca de 8% das empresas registraram uma atividade mensurável nas buscas de IA generativa em 2025. De acordo com Boston, essa pesquisa evidência que “muitas marcas simplesmente não estão aparecendo” nesse novo canal de descoberta.
Pontos finais destacados
Ao encerrar a apresentação, a analista afirmou que o preço baixo “veio para ficar”, impulsionado, inclusive, por marcas próprias “premium”.
Outro ponto destacado foi que a estratégia de varejo precisa mostrar um motivo claro para que o consumidor compre de determinado varejista, seja marca própria exclusiva, seja um portfólio de marcas que atenda a uma necessidade específica.
De acordo com Boston, o comércio digital deve ser encarado como um espaço de comunicação, e não apenas de transação entre o varejista e o consumidor, sendo necessário entender quais marcas precisam de parceria e como a empresa está se posicionando nesses canais.
Para a especialista, o “offline” ainda concentra a maior parte do gasto do varejo no mundo, e continuará relevante desde que a marca tenha um propósito claro definido, uma vez que os marketplaces são mais caros para que o consumidor descubra a marca e a IA generativa ainda tem alcance limitado.
“Há espaço para o varejista atuar tanto online quanto offline, mas o seu negócio físico precisa ter um propósito”, concluiu Leah Boston.